
Mit der schrittweisen Einführung der E-Rechnungspflicht im inländischen B2B-Geschäft beschäftigen sich derzeit viele Unternehmen mit Formaten, Übertragungswegen und Fristen. In der Getränkebranche – und in allen Branchen mit Mehrweggebinden – kommt eine Frage hinzu, die in allgemeinen Leitfäden selten vorkommt, in Projekten aber regelmäßig für Überraschungen sorgt: Was passiert mit einer Rechnung, wenn die Leergutrücknahme den Wert der Lieferung übersteigt?
Inhaltsverzeichnis
Das Problem: Ein Beleg, zwei Richtungen
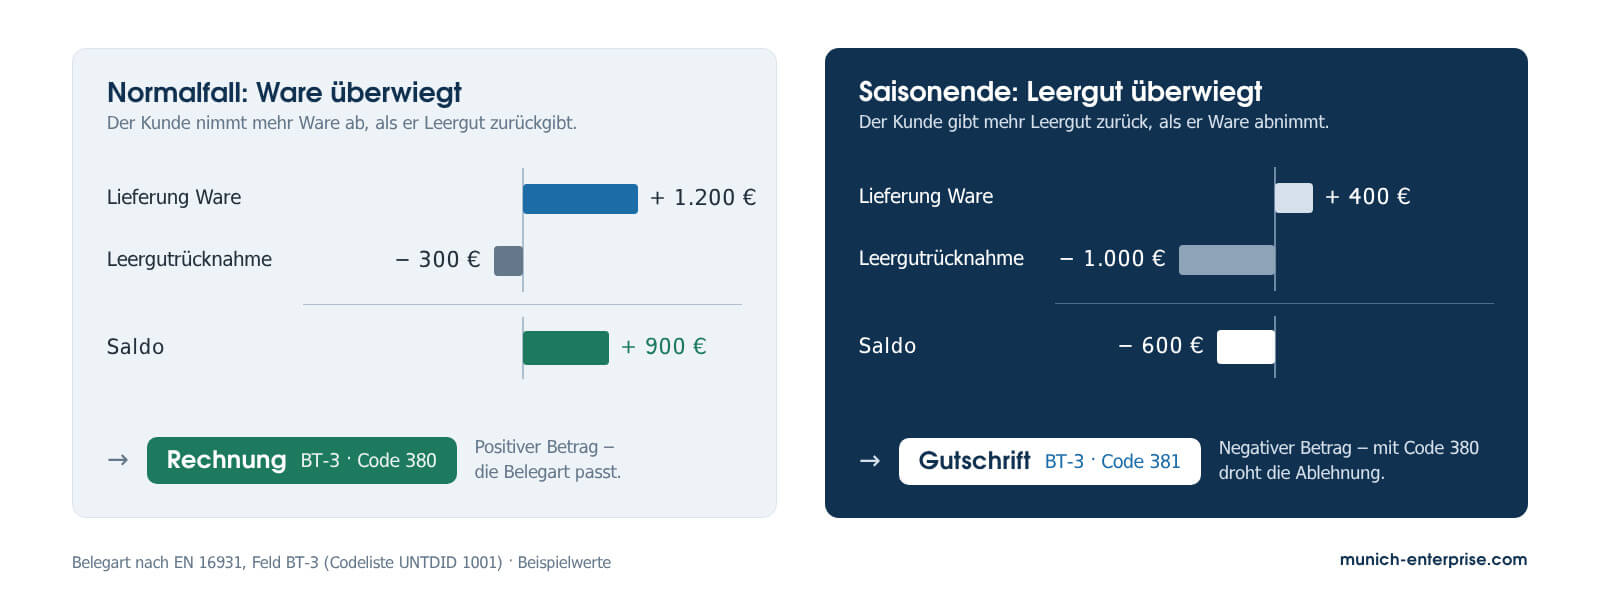
In vielen SAP-Systemen der Getränkewirtschaft werden Lieferung und Leergutrücknahme in einem gemeinsamen Fakturabeleg abgerechnet. Der Kunde erhält neue Ware, gibt gleichzeitig Leergut zurück, und beides erscheint auf einem Beleg. Solange die gelieferte Ware überwiegt, entsteht eine gewöhnliche Rechnung mit positivem Gesamtbetrag.
Anders sieht es aus, wenn ein Kunde in einer Periode mehr Leergut zurückgibt, als er Ware abnimmt – etwa zum Saisonende, bei Sortimentsumstellungen oder bei der Rückgabe von Beständen. Dann ist der Saldo negativ. Wirtschaftlich ist aus der Rechnung eine Gutschrift geworden, technisch bleibt es aber derselbe Fakturabeleg.
Warum das bisher selten auffiel
Auf Papier oder als PDF war dieser Fall unproblematisch. Ein Mensch liest den Beleg, sieht den negativen Betrag und bucht ihn entsprechend. Die Belegart war nie Teil einer maschinellen Prüfung.
Strukturierte E-Rechnungsformate wie XRechnung und ZUGFeRD funktionieren anders. Das zugrunde liegende semantische Datenmodell der Norm EN 16931 enthält mit dem Feld BT-3 („Invoice type code“) eine ausdrückliche Angabe der Belegart, und die empfangenden Systeme verarbeiten die Daten zunehmend automatisch. Ein Beleg, der als Rechnung gekennzeichnet ist, aber einen negativen Gesamtbetrag ausweist, kann je nach Empfängersystem zu Rückfragen, Ablehnungen oder Fehlbuchungen führen. Was bisher ein Randfall war, wird damit zu einer Frage der Prozessqualität.
Nicht nur ein Thema der Getränkebranche
Die Getränkewirtschaft ist das bekannteste Beispiel, aber längst nicht das einzige. Überall dort, wo Mehrweggebinde, Pfand oder Leihbehälter mit der Warenlieferung abgerechnet werden, kann derselbe Effekt auftreten. Typische Beispiele sind Molkereien mit Mehrwegflaschen und Kisten, Anbieter technischer Gase mit Pfand- oder Mietflaschen, die Chemie mit Fässern und IBC-Containern, der Lebensmittel- und Frischegroßhandel mit Mehrwegkisten und Paletten, Kabelhersteller und Baustoffhändler mit Kabeltrommeln und Paletten sowie Zulieferer, die Ladungsträger über Leergutkonten abrechnen.
Verwandt ist das Muster auch überall dort, wo Lieferungen und Rückgaben in einem Beleg zusammenkommen – etwa bei Retouren im Handel oder bei Remissionen im Pressevertrieb. Auch hier kann ein Beleg, der als Rechnung beginnt, am Ende einen negativen Saldo ausweisen.
Belegarten in der E-Rechnung – und eine Begriffsklärung
Die Belegart wird in BT-3 über einen Code aus der Codeliste UNTDID 1001 angegeben. Für das Thema dieses Beitrags sind vor allem die folgenden Codes relevant:
| Code | Bezeichnung | Typische Verwendung |
| 380 | Commercial invoice | Standardrechnung für Lieferungen und Leistungen |
| 381 | Credit note | Beleg mit Minderung zugunsten des Empfängers, etwa eine Leergutrücknahme mit negativem Saldo |
| 384 | Corrected invoice | Korrektur einer zuvor ausgestellten Rechnung |
| 389 | Self-billed invoice | Abrechnung durch den Leistungsempfänger (Gutschriftverfahren) |
Auswahl. Maßgeblich sind die jeweils gültigen Codelisten und Spezifikationen des verwendeten Formats.
Die Tabelle zeigt, warum der Begriff „Gutschrift“ Sorgfalt verlangt. Im kaufmännischen Sprachgebrauch meint er meist eine Minderung zugunsten des Kunden – das entspricht dem Code 381. Das umsatzsteuerliche Gutschriftverfahren, bei dem der Leistungsempfänger selbst abrechnet, wird dagegen gesondert geführt (Code 389). In diesem Beitrag verwenden wir „Gutschrift“ im kaufmännischen Sinn. Wie ein Beleg mit negativem Saldo steuerlich einzuordnen und zu bezeichnen ist, sollte jedes Unternehmen mit seiner steuerlichen Beratung klären.
Mögliche Lösungswege in SAP
Es gibt keinen einheitlich richtigen Weg – welcher passt, hängt von Prozessen, Kundenstruktur und Systemlandschaft ab. Grundsätzlich bieten sich drei Ansätze an, die sich auch kombinieren lassen.
Fakturasplit. Lieferung und Leergutrücknahme werden bereits in der Fakturierung auf getrennte Belege aufgeteilt, zum Beispiel über eigene Fakturaarten oder Splitkriterien in der Kopiersteuerung. Die Warenlieferung wird als Rechnung ausgegeben, die Leergutrücknahme als eigener Beleg. Der Vorteil liegt in der Klarheit: Jeder Beleg hat eine eindeutige Richtung. Dafür entstehen mehr Belege, und Kunden erhalten zwei Dokumente statt einem.
Belegartfindung nach Saldo. Der gemeinsame Beleg bleibt erhalten, aber die Belegart der E-Rechnung wird abhängig vom Gesamtbetrag bestimmt: positiv als Rechnung (380), negativ als Gutschrift (381). Das hält die Belegzahl gering, verlagert die Entscheidung aber in die Ausgabelogik und muss sauber mit Buchhaltung und Mahnwesen abgestimmt sein. Zu beachten ist dabei die Syntax: Im Format UBL sind Rechnung und Gutschrift unterschiedliche Dokumenttypen, im Format UN/CEFACT CII unterscheidet sie im Wesentlichen der Code. Der Wechsel der Belegart ist also je nach Format mehr als ein anderer Wert in einem Feld.
Prozessuale Trennung. Leergutrücknahmen werden organisatorisch getrennt abgerechnet, etwa in eigenen Abrechnungsläufen oder zu festen Stichtagen. Dieser Weg erfordert die geringsten Systemänderungen, greift aber in gewohnte Abläufe ein und muss mit Vertrieb und Kunden abgestimmt werden.
Warum der Zeitpunkt der Entscheidung wichtig ist
Wer ein neues SAP-System aufbaut, etwa im Rahmen einer S/4HANA-Einführung auf der grünen Wiese, kann die Fakturierung von Anfang an so gestalten, dass eindeutige Belege entstehen. Die Entscheidung ist dann Teil des Customizings und verursacht kaum Mehraufwand.
In bestehenden Systemen ist dieselbe Anpassung ein Eingriff in laufende Prozesse – mit Auswirkungen auf Auswertungen, Schnittstellen und gewohnte Abläufe. Und wer das Thema erst im Test der E-Rechnung entdeckt, steht unter Zeitdruck, weil die Lösung nicht in der E-Rechnungs-Software, sondern in der Fakturierung liegt.
Fragen, die sich frühzeitig lohnen
Für Unternehmen mit Pfand-, Leergut- oder Mehrwegprozessen empfiehlt es sich, vor der Einführung der E-Rechnung einige Punkte zu klären: Werden Lieferung und Leergutrücknahme heute im selben Beleg abgerechnet? Kommen negative Gesamtbeträge vor, und wie häufig? Welche Belegarten erwarten die wichtigsten Kunden? Und wer im Unternehmen entscheidet, auf welcher Ebene das Thema gelöst wird – Fakturierung, Ausgabe oder Prozess?
Fazit
Pfand und Leergut sind ein gutes Beispiel dafür, dass die E-Rechnung mehr ist als ein neues Ausgabeformat. Sie macht Eigenheiten der Fakturierung sichtbar, die bisher niemandem aufgefallen sind. Wer diese Fragen früh stellt, spart sich Korrekturschleifen im Test – und seinen Kunden unnötige Rückfragen.