
Con la introducción gradual de la obligación de facturación electrónica en el negocio B2B nacional, muchas empresas están lidiando actualmente con formatos, canales de transmisión y plazos. En la industria de las bebidas —y en todos los sectores con envases reutilizables— hay una pregunta adicional que rara vez aparece en las directrices generales, pero que suele causar sorpresas en los proyectos: ¿Qué ocurre con una factura si la devolución de los vacíos supera el valor de la entrega?
Tabla de contenido
El problema: un documento, dos direcciones
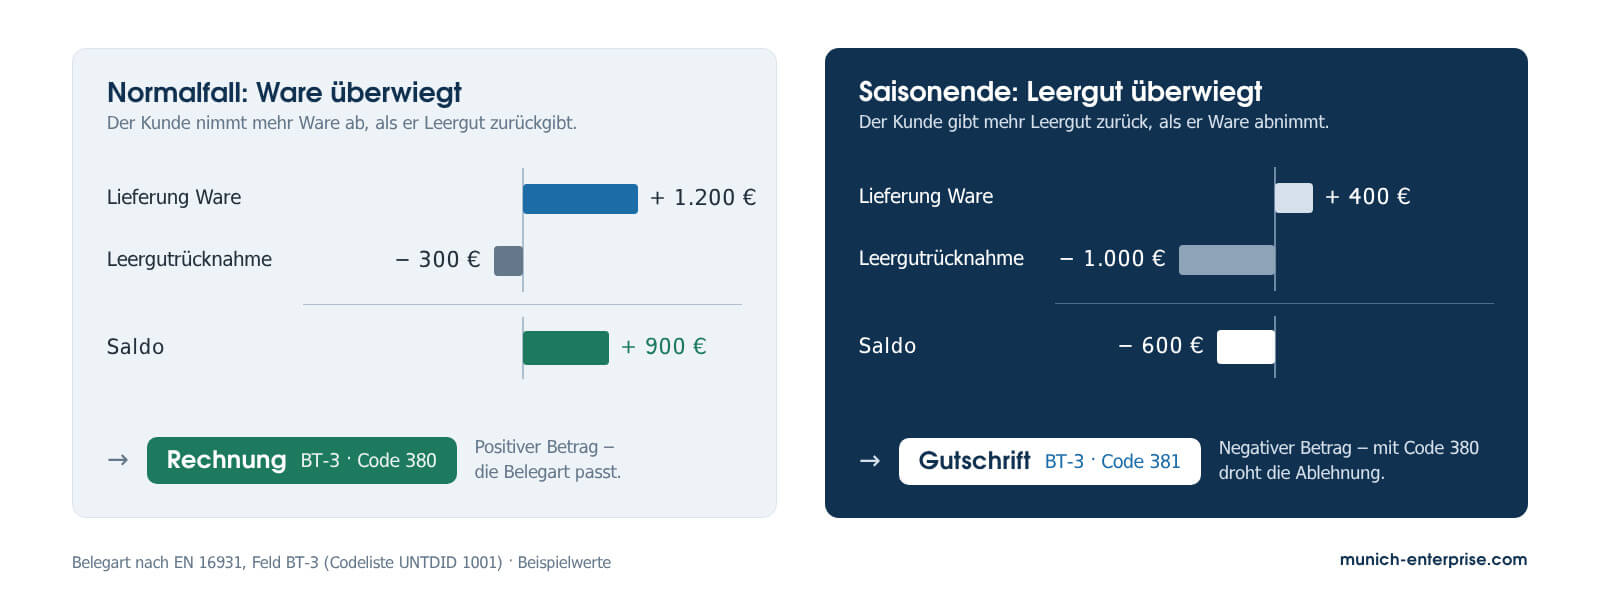
En muchos sistemas SAP de la industria de bebidas, la entrega y la devolución vacía se liquidan en un documento de facturación común. El cliente recibe nuevos productos, las devoluciones se vacían al mismo tiempo y ambos aparecen en un solo recibo. Mientras predominen los bienes entregados, se crea una factura normal con un importe total positivo.
La situación es diferente si un cliente devuelve más productos vacíos de los que compra en un periodo —por ejemplo, al final de la temporada, en caso de cambios en el surtido o al devolver stock. Entonces el saldo es negativo. Económicamente, la factura se ha convertido en una nota de crédito, pero técnicamente sigue siendo el mismo documento de facturación.
Por qué esto rara vez se ha notado hasta ahora
En papel o en PDF, este caso no tenía problemas. Una persona lee el recibo, ve la cantidad negativa y la publica en consecuencia. El tipo de documento nunca formó parte de una revisión automática.
Los formatos estructurados de e-factura como XRechnung y ZUGFeRD funcionan de forma diferente. El modelo de datos semántico subyacente al estándar EN 16931 contiene el campo BT-3 («Código de tipo de factura»), una indicación explícita del tipo de documento, y los sistemas receptores procesan cada vez más los datos automáticamente. Un documento marcado como factura pero que muestra un importe total negativo puede provocar consultas, rechazos o publicaciones incorrectas, dependiendo del sistema receptor. Lo que antes era un caso marginal ahora se está convirtiendo en una cuestión de calidad del proceso.
No solo un tema para la industria de bebidas
La industria de bebidas es el ejemplo más conocido, pero no es el único. El mismo efecto puede ocurrir dondequiera que se depositen contenedores reutilizables, depósitos o recipientes de alquiler con la entrega de mercancías. Ejemplos típicos son las lecherías con botellas y cajas retornables, los proveedores de gases técnicos con botellas de depósito o alquiler, la industria química con barriles y contenedores IBC, el comercio mayorista de alimentos y alimentos frescos con cajas y palés reutilizables, los fabricantes de cables y distribuidores de materiales de construcción con bidones y palés, y los proveedores que facturan a los transportistas a través de cuentas vacías.
El patrón también se utiliza siempre que las entregas y devoluciones se juntan en un solo recibo, por ejemplo, en el caso de devoluciones en ventas minoristas o en ventas de prensa. Aquí también, un documento que comienza como factura puede mostrar un saldo negativo al final.
Tipos de documentos en las e-facturas – y una aclaración de los términos
El tipo de documento se especifica en BT-3 utilizando un código de la lista de códigos UNTDID 1001. Los siguientes códigos son particularmente relevantes para el tema de este artículo:
| Código | Etiqueta | Uso típico |
| 380 | Factura comercial | Factura estándar por entregas y servicios |
| 381 | Nota de crédito | Recibo con una reducción a favor del destinatario, como la devolución de los vacíos con saldo negativo |
| 384 | Factura corregida | Corrección de una factura emitida previamente |
| 389 | Factura autofacturada | Facturación por parte del destinatario del servicio (procedimiento de nota de crédito) |
selección. Las listas de códigos y especificaciones aplicables del formato utilizado son decisivas.
La tabla muestra por qué el término «nota de crédito» requiere cuidado. En términos comerciales, suele significar una reducción a favor del cliente; esto corresponde al código 381. El procedimiento de crédito de IVA, en el que el destinatario de las facturas de servicio, por otro lado, se mantiene por separado (código 389). En este artículo, usamos «nota de crédito» en sentido comercial. Cómo debe clasificarse y etiquetarse un recibo con saldo negativo a efectos fiscales debería ser aclarado por cada empresa con su asesoramiento fiscal.
Posibles soluciones en SAP
No existe una forma uniformemente correcta: cuál es la correcta depende de los procesos, la estructura del cliente y el panorama del sistema. Básicamente, hay tres enfoques que también pueden combinarse.
Reparto de facturación. La entrega y la reversa de los vacíos ya se dividen en documentos separados durante la facturación, por ejemplo, usando tipos de facturación o criterios de división en el control de copias. La entrega de mercancías se produce como factura y la devolución de los vacíos como un documento separado. La ventaja radica en la claridad: cada documento tiene una dirección clara. Esto crea más documentos y los clientes reciben dos documentos en lugar de uno.
Determinación del tipo de documento por saldo. El documento común se conserva, pero el tipo de documento de la e-factura se determina en función del importe total: positivo como factura (380), negativo como nota de crédito (381). Esto mantiene el número de documentos bajo, pero desplaza la decisión hacia la lógica de gastos y debe coordinarse adecuadamente con contabilidad y dunning. Debe observarse la sintaxis: En el formato UBL, factura y nota de crédito son tipos de documentos diferentes, en el formato CII de la ONU/CEFACT se diferencian esencialmente por el código. Dependiendo del formato, el cambio de tipo de documento es por tanto mayor que otro valor en un campo.
Separación procedimental. Las devoluciones de los vacíos se facturan por separado desde el punto de vista organizativo, por ejemplo en ejecuciones de facturación separadas o en fechas clave fijas. Este enfoque requiere el menor número posible de cambios en el sistema, pero interfiere con procesos familiares y debe coordinarse con ventas y clientes.
Por qué es importante el momento de la decisión
Cualquiera que configure un nuevo sistema SAP, por ejemplo como parte de una introducción de S/4HANA en un sitio de campo nuevo, puede diseñar el proceso de facturación desde el principio de tal manera que se creen documentos claros. La decisión forma parte de la personalización y apenas supone esfuerzo adicional.
En los sistemas existentes, la misma adaptación es una intervención en procesos en curso, con impacto en evaluaciones, interfaces y procesos familiares. Y quienes solo descubren el tema en la prueba de la facturación electrónica están bajo presión de tiempo porque la solución no reside en el software de facturación electrónica, sino en la facturación.
Preguntas que se generan al principio
Para las empresas con depósitos, vacíos o procesos reutilizables, es recomendable aclarar algunos puntos antes de introducir la e-infactura: ¿Las entregas y los vacíos devueltos se facturan hoy en el mismo documento? ¿Se producen cantidades totales negativas y con qué frecuencia? ¿Qué tipo de documentos esperan los clientes más importantes? ¿Y quién en la empresa decide en qué nivel se resuelve el problema: facturación, problema o proceso?
Resultado
Los depósitos y los vacíos son un buen ejemplo de cómo los e-bills son más que un nuevo formato de salida. Hacen visibles peculiaridades en la facturación que nadie había notado antes. Si haces estas preguntas desde el principio, te ahorras bucles de corrección en la prueba y tus clientes consultas innecesarias.